
Relevés bancaires PDF : comment Meelo automatise l'extraction avec l'IA
Comment Meelo automatise l'analyse de ses relevés bancaires PDF grâce à l'IA de Koncile : extraction fiable, détection de fraude et scoring de solvabilité en quelques secondes.
Meelo édite une plateforme d'entrée en relation qui vérifie l'identité, l'entreprise et la solvabilité d'un candidat en quelques secondes, pour des acteurs de l'automobile, de la banque, de l'assurance et de l'énergie. Une partie de ces dossiers ne peut pas passer par la connexion bancaire : il ne reste alors que des relevés de compte en PDF. Depuis mai 2025, Meelo utilise Koncile pour transformer ces relevés en données exploitables et alimenter ses propres contrôles de cohérence et son scoring.
Ce que j'apprécie avec Koncile, c'est sa capacité à extraire n'importe quelle information d'un document. Cette flexibilité nous permet de construire tous les contrôles de cohérence dont nous avons besoin, au sein d'un document, entre plusieurs documents ou à l'échelle d'un dossier de souscription.
Benjamin Kasprzak, Chief Operating Officer, Meelo
Meelo, la plateforme qui sécurise l'entrée en relation
Fondée en 2017 et installée à Marcq-en-Barœul, Meelo édite une plateforme SaaS d'entrée en relation qui combine intelligence artificielle, open banking et open data. Trois briques la structurent : la vérification d'identité, la vérification d'entreprise et de dirigeant, et l'analyse de solvabilité. Ses clients sont des loueurs et des captives automobiles, des banques, des assureurs, des fournisseurs d'énergie et des distributeurs, qui lui confient la décision d'ouvrir ou non une relation commerciale.
Le métier de Meelo consiste à répondre à une question simple dans un délai très court : ce candidat est-il celui qu'il prétend être, et peut-il payer ? Les acteurs qu'elle équipe mesurent la réponse en secondes, pas en jours. Toute la valeur de la plateforme tient donc dans sa capacité à rassembler, vérifier et recouper des informations hétérogènes sans intervention humaine.
Quand le candidat ne connecte pas ses comptes, il reste le PDF
Pour évaluer la solvabilité, la voie la plus directe est la connexion bancaire au sens de la DSP2 : le candidat autorise l'accès à ses comptes, les transactions remontent structurées, et le calcul des ratios est immédiat. Cette voie fonctionne, mais elle ne couvre pas tout le monde. Une part significative des candidats refuse de connecter ses comptes, ne dispose pas d'un accès en ligne compatible, ou se trouve dans un parcours où la connexion n'est pas proposée. Selon les parcours observés chez les clients de Meelo, cela représente de l'ordre d'un dossier sur trois.
Pour ces dossiers, la pièce justificative redevient le support de la décision. Le candidat transmet ses trois derniers relevés de compte, soit douze à quinze pages de PDF, et il faut en tirer exactement la même matière que ce qu'aurait fourni une connexion bancaire : la liste des comptes, leurs IBAN, et le détail des transactions ligne par ligne, avec leur montant et leur sens.
Le processus est simple à décrire : le client nous envoie ses trois derniers relevés, Koncile les extrait, Meelo les analyse, et nous restituons en un clic les ratios financiers et l'étude d'endettement. Le sujet, c'est que tout repose sur la qualité de la première étape. Une transaction mal lue, et le taux d'endettement calculé derrière est faux.
Benjamin Kasprzak, Chief Operating Officer, Meelo
Ce qui rend un relevé de compte difficile à lire pour une machine
Le relevé de compte passe pour un document simple. Il ne l'est pas, et l'extraction de relevés de comptes bancaires concentre plusieurs difficultés qui se cumulent sur un même fichier.
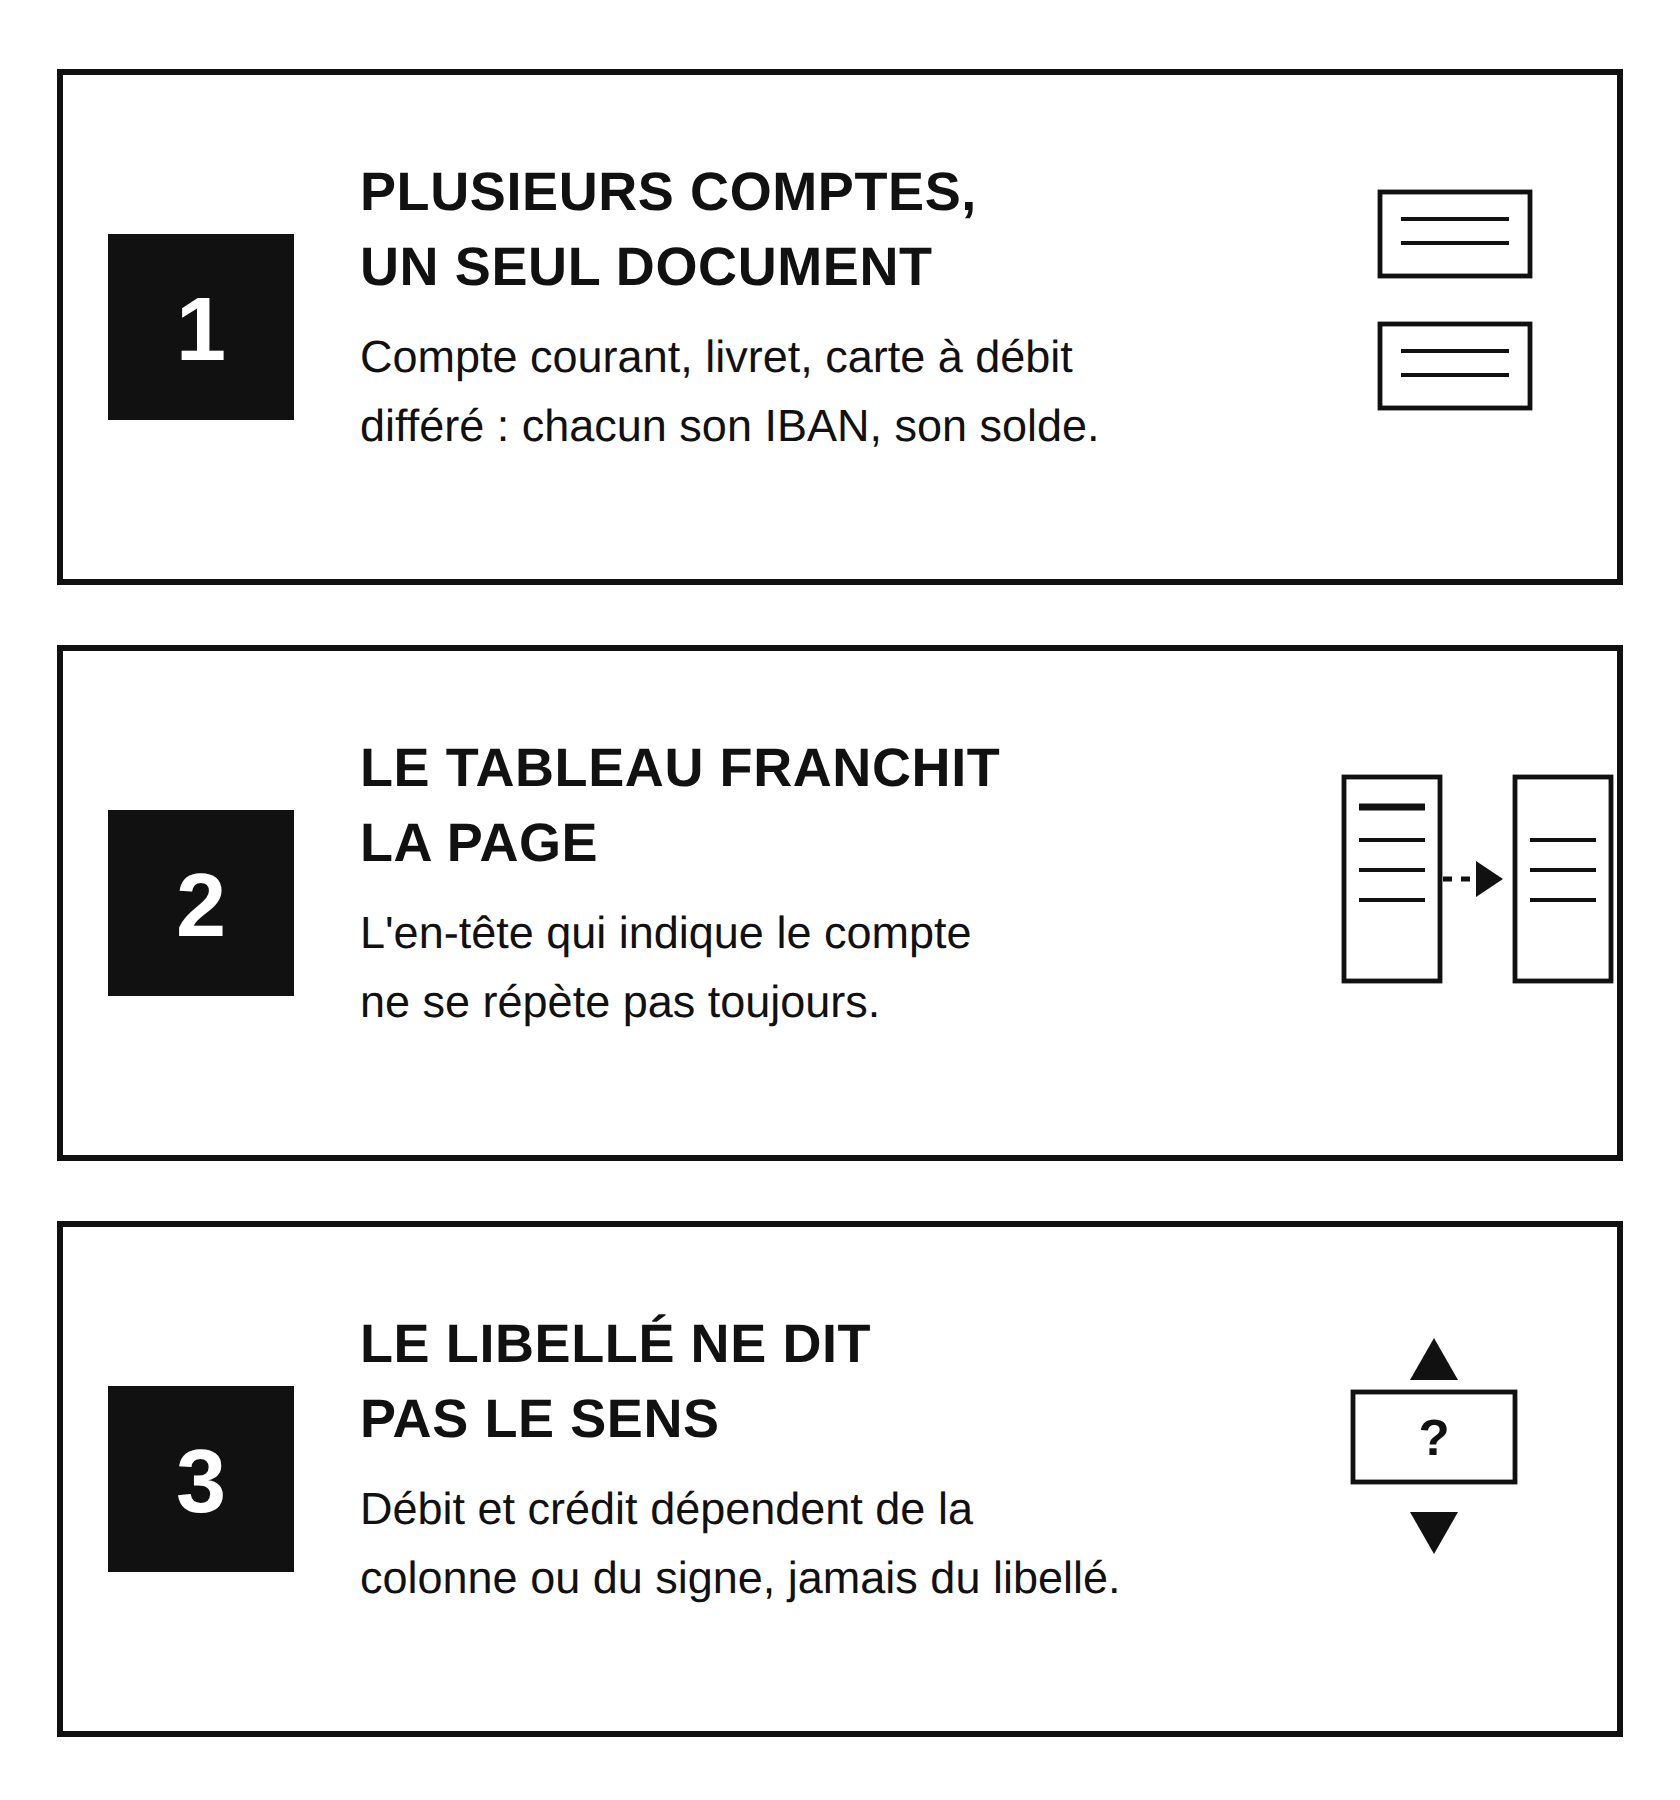
La première tient à la structure. Un relevé n'est presque jamais mono-compte. Le même document réunit un compte courant, un ou plusieurs livrets, parfois un compte joint et le détail d'une carte à débit différé. Chaque bloc a son propre IBAN, son propre solde et sa propre séquence d'opérations. Un moteur qui se contente de lire le premier IBAN rencontré rattache toutes les transactions au mauvais compte, et le calcul d'endettement qui en découle n'a plus aucun sens.
La deuxième tient à la mise en page. Les tableaux de transactions courent sur plusieurs pages, et l'en-tête qui indique à quel compte ils appartiennent ne se répète pas toujours. Quand un tableau se poursuit page suivante, le lien entre les lignes et le compte se perd silencieusement.
La troisième tient au sens des montants. Selon l'établissement, le débit et le crédit sont portés par deux colonnes distinctes, par le signe du montant, ou par la position dans un tableau. Le libellé, lui, n'est jamais fiable : un virement intitulé « VIR SEPA SUCCESSION » peut être un encaissement comme un décaissement, et une erreur de sens sur une seule opération peut déplacer le solde de plusieurs milliers d'euros.
Sur un relevé, on a très souvent plusieurs comptes, plusieurs IBAN, des livrets, des cartes. Avec ce que nous avions avant, il fallait repasser derrière sur chaque ligne parce que les champs manquaient. Ce qui nous intéressait, c'était d'obtenir directement la liste des comptes et les transactions déjà rattachées au bon compte.
Florent Maret, Lead Tech Engineer, Meelo
Un moteur d'extraction qui va chercher n'importe quel champ
La réponse apportée par Koncile tient en un principe : les champs à extraire sont décrits en langage naturel par les équipes de Meelo, sans développement ni modèle figé. Un champ général capte une valeur unique comme la liste des comptes présents dans le document ou le nom du titulaire. Un champ de tableau capte une séquence de lignes répétitives, ici les transactions, avec pour chacune la date, le libellé, le montant brut, le sens de l'opération et le compte auquel elle se rattache.
Cette flexibilité change la nature du travail. Plutôt que d'attendre qu'un éditeur ajoute un champ à un modèle standard, les équipes de Meelo formulent elles-mêmes la règle de lecture, la testent sur leurs propres documents et la corrigent dans la journée. La règle qui gouverne le sens des montants a par exemple été écrite explicitement par leurs data engineers : lire la colonne ou le signe, jamais le libellé, et renvoyer le montant brut accompagné d'un indicateur crédit ou débit que Meelo applique ensuite selon ses propres conventions internes.
À chaque valeur extraite est associé un score de confiance, qui permet à Meelo de router automatiquement vers une vérification les seuls champs incertains plutôt que de faire relire des dossiers entiers. La détection de doublons, fondée sur le contenu réel du fichier et non sur son nom, évite par ailleurs de retraiter et de refacturer un relevé déjà analysé, ce qui compte dans un parcours où un même justificatif est souvent renvoyé plusieurs fois.
Qui fait quoi entre Koncile et Meelo
Le partage des rôles est net et il explique l'architecture retenue. Koncile fournit la matière première : la totalité des informations présentes dans le document, structurées, quel que soit l'émetteur et quelle que soit la mise en page. Meelo construit et exécute par-dessus ses propres contrôles de cohérence, son scoring et ses règles de détection de fraude, qui sont son cœur de métier et sa propriété.
Ce découpage est la raison pour laquelle la flexibilité d'extraction compte plus, ici, que n'importe quelle fonction de contrôle embarquée. Un contrôle de cohérence n'a de valeur que s'il peut s'appuyer sur le champ exact dont il a besoin. Dès lors que Meelo peut demander n'importe quelle information et l'obtenir, ses équipes peuvent écrire des règles qui croisent un revenu déclaré et un salaire porté au crédit d'un relevé, une adresse de bulletin de paie et une adresse de justificatif de domicile, ou un IBAN fourni au dossier et un IBAN réellement présent sur le compte.
Extraction et détection de fraude documentaire dans un dossier de souscription
Le faux justificatif est une réalité quotidienne des parcours d'entrée en relation. Un bulletin de paie dont le net imposable a été rehaussé, un avis d'imposition retouché, un relevé de compte dont quelques opérations ont été supprimées : ces pièces circulent, et elles déterminent une décision d'octroi. Deux lectures se complètent pour les repérer.
La première porte sur ce que le document dit. Elle s'appuie sur les champs extraits et les confronte au reste du dossier : un revenu déclaré face au salaire réellement crédité sur le relevé, l'adresse d'un bulletin de paie face à celle d'un justificatif de domicile, l'IBAN fourni au dossier face à celui présent sur le compte. C'est le terrain de Meelo, et c'est ce que la flexibilité d'extraction rend possible, puisqu'un contrôle ne vaut que s'il peut s'appuyer sur le champ exact dont il a besoin.
La seconde porte sur ce que le document est, indépendamment de son contenu. Koncile embarque pour cela un module de détection de fraude documentaire qui superpose trois familles d'analyse. L'examen forensique du fichier d'abord, qui compare le logiciel de création et celui de dernière modification, la cohérence des dates internes au PDF, la structure de la table de références croisées et le nombre de familles de polices présentes sur une page. L'intégrité visuelle ensuite, qui traque les zones recomposées, les ruptures d'alignement et les altérations locales autour d'un montant ou d'une date, et qui rattrape les documents scannés ou photographiés dont les métadonnées ont disparu. La plausibilité métier enfin, qui vérifie qu'une valeur affichée est possible au regard des règles du secteur.
Une falsification soignée ne se voit pas à l'œil. Réalisée sur un PDF natif, dans la même police et la même mise en page, elle ne laisse de trace que dans la structure interne du fichier, dans la signature technique de l'outil d'édition et dans le rendu au pixel près autour du champ modifié. C'est pourquoi l'accumulation de signaux indépendants compte davantage qu'un test isolé : chaque anomalie alimente un score assorti de ses justifications, qui revient dans la même réponse que les champs extraits. Une plateforme qui exploite déjà son propre moteur de scoring peut ainsi brancher cette lecture du fichier sous ses règles métier, sans seconde intégration ni second prestataire.
Du modèle générique au modèle calibré sur les vrais relevés
La mise au point s'est faite sur des documents réels, par itérations courtes. Le premier modèle appliqué aux relevés multi-comptes identifiait correctement les informations de compte dans environ dix pour cent des cas. Après restructuration du modèle avec les équipes de Meelo, ce taux est passé à près de quatre-vingts pour cent, puis au-delà de quatre-vingt-quinze pour cent après optimisation des instructions de lecture et bascule sur un moteur plus performant. Sur les lignes de transaction, la lecture du montant et du sens de l'opération dépasse aujourd'hui quatre-vingt-dix-neuf pour cent.
Trois leviers ont produit ce résultat. Le premier a été de traiter la liste des comptes comme un champ général à part entière, de sorte que le rattachement des transactions s'appuie sur une structure connue plutôt que sur l'ordre d'apparition dans le fichier. Le deuxième a été d'expliciter la règle de lecture du sens des montants au lieu de laisser le modèle l'inférer. Le troisième a été de donner aux équipes de Meelo l'accès à la sortie OCR brute du document, ce qui leur a permis de diagnostiquer elles-mêmes les cas d'échec et d'ajuster leurs instructions sans attendre un aller-retour.
Nous avons travaillé le modèle relevé par relevé, en partant des cas qui échouaient. Passer de dix à quatre-vingts pour cent de bonne lecture des informations de compte en quelques itérations, sur des documents aussi hétérogènes, nous a montré que la marge de progression était dans le paramétrage et pas dans la technologie.
Melvin Dufrane, Data Engineer, Meelo
Tenir le coût documentaire au niveau de la voie bancaire
Un dossier analysé par connexion bancaire coûte à Meelo de l'ordre de quarante centimes. Pour que la voie documentaire soit une vraie alternative et pas un produit de repli plus cher, elle devait entrer dans le même ordre de grandeur, alors qu'un dossier représente douze à quinze pages à traiter contre un appel unique côté open banking.
Deux mécanismes ont permis d'y arriver. Le premier est le mode Lite de Koncile, un profil de traitement moins coûteux que le mode Pro, calibré pour les documents dont la structure est suffisamment régulière. Sur les relevés de compte, il divise par deux la consommation à volume égal. Le second est le comptage à la page réellement traitée plutôt qu'à l'appel, associé à la gratuité du retraitement d'un document déjà vu. Un dossier renvoyé deux fois dans le parcours n'est facturé qu'une fois.
L'arbitrage entre les deux modes se fait cas d'usage par cas d'usage. Sur un relevé de compte standard, le mode Lite tient la qualité attendue. Sur un document dense, mal scanné ou dont la mise en page varie fortement, le mode Pro reste le bon choix. Le paramétrage se fait modèle par modèle, ce qui permet de ne payer le niveau supérieur que là où il apporte quelque chose.
Ce que le dossier gagne en temps et en fiabilité
Avant, exploiter trois relevés de compte supposait de les ouvrir, d'identifier les comptes, de recopier les opérations significatives dans un tableur ou dans l'outil d'analyse, et de reconstituer à la main les agrégats servant au calcul du taux d'endettement. Comptez vingt à trente minutes par dossier pour un analyste, et une variabilité de résultat qui dépend de l'attention portée aux lignes.
Aujourd'hui, un document est traité en une trentaine de secondes en médiane, et un dossier complet de trois relevés revient structuré en moins d'une minute. L'analyste ne reprend que les champs signalés par un score de confiance bas. Rapporté aux volumes qui transitent par la plateforme, plusieurs dizaines de milliers de pages par an, l'économie se compte en centaines d'heures, et l'effet le plus important porte sur la fiabilité : une erreur de sens sur une opération isolée pouvait à elle seule déplacer un solde de plusieurs milliers d'euros et fausser une décision d'octroi.
La conséquence commerciale est plus large que le gain de productivité. En rendant la voie documentaire aussi exploitable et presque aussi économique que la connexion bancaire, Meelo peut servir des dossiers qu'elle aurait dû écarter, sans dégrader la qualité de son analyse.
L'enchaînement de nos deux produits rend la promesse concrète auprès du client, et très performante comparée à la façon dont il traite ses dossiers aujourd'hui. Sur le POC que nous avons livré à une filiale d'un grand groupe bancaire, c'est exactement ce qui a fait la différence.
Benjamin Kasprzak, Chief Operating Officer, Meelo
Une brique invisible pour le client final
Techniquement, Meelo appelle l'API OCR de Koncile depuis son propre backend et restitue le résultat dans sa plateforme. Le client final ne se connecte jamais à Koncile, ne voit pas l'interface et n'a rien à paramétrer : il envoie ses justificatifs dans le parcours Meelo et reçoit un score. Les modèles d'extraction, écrits par les équipes de Meelo, restent leur propriété et ne profitent à personne d'autre.
Le périmètre documentaire dépasse d'ailleurs le relevé de compte. Les premiers modèles branchés couvraient l'extrait Kbis, l'avis d'imposition, la fiche de paie, l'attestation de sécurité sociale et le certificat d'identité luxembourgeois. Chaque nouveau type de pièce se paramètre sans développement, ce qui permet d'ouvrir un nouveau parcours client en quelques jours plutôt qu'en un cycle produit.
Traitement des données et conformité
Un relevé de compte est une donnée personnelle à forte sensibilité, et le sujet a été cadré dès le début de la collaboration. Les documents transmis par Meelo sont supprimés automatiquement quinze jours après leur traitement, un paramétrage activé à leur demande le jour de la mise en production. Les traitements s'exécutent sur une infrastructure hébergée en Île-de-France, avec chiffrement au repos et en transit, et Koncile est certifié SOC 2 Type II.
Aucune donnée client n'est utilisée pour entraîner des modèles tiers. La plateforme étant agnostique quant au modèle de langage sous-jacent, un compte peut être restreint aux seuls moteurs européens ou auto-hébergés, ce qui répond aux exigences que posent les directions de la sécurité des systèmes d'information des acteurs financiers sur l'usage de l'IA générative appliquée à des données personnelles.
La suite
Deux directions prolongent le dispositif. La première est l'élargissement du périmètre documentaire aux pièces comptables et fiscales des dossiers professionnels, liasses fiscales en tête, où la difficulté change de nature : documents longs, très structurés, et dont les postes doivent être rattachés à un plan de comptes. La seconde est le rapprochement entre pièces d'un même dossier, où l'enjeu consiste à confronter automatiquement ce qu'un candidat déclare, ce que porte son bulletin de paie et ce que montre son relevé de compte.
Questions fréquentes sur l'extraction de relevés bancaires
Comment extraire automatiquement les transactions d'un relevé de compte PDF ?
Le traitement fiable d'un relevé de compte suppose trois choses. Identifier d'abord tous les comptes présents dans le document, puisqu'un même relevé réunit souvent un compte courant, des livrets et des cartes. Rattacher ensuite chaque ligne de transaction au bon compte, y compris quand le tableau court sur plusieurs pages. Déterminer enfin le sens de chaque opération à partir de la colonne ou du signe du montant, jamais à partir du libellé, qui n'est pas fiable. Une plateforme d'extraction permet de décrire ces règles en langage naturel et de les appliquer à tous les formats d'établissement sans développement spécifique.
Peut-on analyser la solvabilité sans connexion bancaire DSP2 ?
Oui, à condition de traiter les relevés de compte fournis en PDF avec le même niveau de structuration que ce qu'aurait renvoyé une agrégation. Cela suppose de reconstituer la liste des comptes, les IBAN et le détail des transactions avec leur montant et leur sens. C'est la voie qu'utilise Meelo pour les candidats qui ne connectent pas leurs comptes, ce qui représente une part significative des dossiers dans la plupart des parcours d'entrée en relation.
Quelle précision attendre sur l'extraction d'un relevé bancaire ?
Sur des relevés multi-comptes hétérogènes, un modèle générique non calibré identifie correctement les informations de compte dans une minorité de cas. Après paramétrage sur des documents réels, l'identification des comptes et le rattachement des transactions dépassent quatre-vingt-quinze pour cent, et la lecture du montant et du sens de l'opération dépasse quatre-vingt-dix-neuf pour cent. L'écart entre ces deux chiffres vient du fait que la structure du document est plus difficile à reconstituer que la valeur d'une ligne.
L'analyse documentaire permet-elle de détecter un faux justificatif ?
Deux lectures se complètent. La cohérence du contenu, obtenue à partir des champs extraits et confrontée aux autres pièces du dossier, qui repère un revenu déclaré incompatible avec les crédits d'un relevé ou une adresse qui varie d'une pièce à l'autre. Et l'analyse du fichier lui-même, qui examine les métadonnées du PDF, le logiciel de dernière modification, l'intégrité visuelle autour d'un montant ou d'une date, et la plausibilité métier des valeurs affichées. Une falsification soignée ne se voit pas à l'œil, elle se détecte par l'accumulation de signaux indépendants, chacun pondéré dans un score assorti de ses justifications.
Comment intégrer une brique d'extraction documentaire dans une plateforme existante ?
Par API. Le document est envoyé depuis le backend de la plateforme, le résultat revient en JSON structuré avec les champs demandés et un score de confiance par valeur, et l'utilisateur final ne voit jamais l'outil d'extraction. Les modèles d'extraction sont définis par l'éditeur qui intègre et lui restent propres. Un webhook permet d'être notifié de la fin du traitement plutôt que d'interroger l'API en boucle.
Que deviennent les documents envoyés pour extraction ?
La durée de conservation est paramétrable par compte et peut être ramenée à quelques jours après traitement. Les échanges sont chiffrés en transit et les fichiers au repos, l'hébergement est situé en France, et aucune donnée client n'alimente l'entraînement de modèles tiers. Un compte peut par ailleurs être restreint à des moteurs européens ou auto-hébergés lorsque la politique de sécurité de l'entreprise l'exige.
Découvrez nos autres cas clients

Relevés bancaires PDF : comment Meelo automatise l'extraction avec l'IA
Comment Meelo automatise l'analyse de ses relevés bancaires PDF grâce à l'IA de Koncile : extraction fiable, détection de fraude et scoring de solvabilité en quelques secondes.
Détection de fraude documentaire en assurance : comment ADN.Solutions et la CMAM sécurisent la souscription auto
Le document le plus fraudé de l'assurance auto passe désormais par un seul contrôle : extraction et authenticité, en un appel API. ADN.Solutions l'a déployé en marque blanche auprès de ses assureurs, dont la CMAM, et détecte aujourd'hui 87 % des relevés falsifiés, avec moins de 2 % de faux positifs.
Chez HealthNet Homecare, l'ordonnance est relue par l'IA avant d'entrer dans le système
Le prestataire britannique de soins à domicile traite plus d'un million de pages par an avec Koncile. Sur une ordonnance hospitalière, plusieurs traitements sont imprimés mais un seul est réellement prescrit, signalé par une case cochée. Koncile ne retient que celui-là, le rapproche du référentiel médicaments et confronte le résultat à la saisie des équipes.
Chez Toyota Assurances, le dossier de souscription arrive saisi et contrôlé
Neuf types de pièces dans un seul PDF. Koncile les identifie, les lit, vérifie leur validité et leur cohérence entre elles, puis remonte la donnée et les alertes par API dans les systèmes de l'assureur AND-E.
Epson France fait de son matériel un point d'entrée de données, pas de papier
Comment Epson a transformé ses scanners en véritables points de saisie de données grâce à l'IA de Koncile. Déploiement en trois semaines, zéro ressaisie manuelle.
RewardPulse automatise la validation des preuves d'achat de ses programmes de fidélité B2B
RewardPulse conçoit des programmes de fidélité, de stimulation commerciale et de reconnaissance pour le compte d'autres entreprises. Chaque programme repose sur un geste simple pour le bénéficiaire : transmettre une preuve d'achat pour débloquer sa récompense. Fiabiliser ce contrôle à grande échelle, sans le ralentir ni pénaliser le bénéficiaire, s'est révélé autrement plus complexe.
Place des Énergies : factures d'énergie classées par client
Découvrez comment Place des Énergies automatise le contrôle de 5 000 factures d'énergie par mois grâce à Koncile. L'extraction ligne à ligne et le recalcul des consommations permettent d'éliminer les erreurs de facturation tout en accélérant les analyses.
Nona automatise le traitement de ses factures fournisseur
Nona équipe plus de 650 cuisines collectives (cantines scolaires, EHPAD, cuisines centrales) pour construire des menus conformes aux objectifs EGalim et piloter achats et stocks. Mais pour que ce pilotage tienne debout, il fallait d'abord faire entrer un an de factures fournisseurs, dans autant de formats que de fournisseurs, dans la base de données de chaque cuisine. Avec Koncile, ce travail de saisie s'est transformé en un flux de documents lus, structurés et reliés automatiquement à la base d'aliments de Nona.

Chez Mark Young Construction, le certificat d’assurance sous-traitant est contrôlé avant l’ouverture du chantier
Mark Young Construction, entreprise générale de construction commerciale dans l’ouest américain, doit vérifier un certificat d’assurance pour chaque sous-traitant avant qu’il ne mette le pied sur un chantier. Ce contrôle, longtemps effectué à la main sur des formulaires denses, ralentissait l’intégration des sous-traitants et laissait passer des lectures approximatives. Avec l’extraction automatisée de Koncile, la lecture des certificats et la détection des anomalies sont devenues immédiates, et le stock de documents à mettre à niveau a pu être traité sans mobiliser une personne à temps plein sur cette seule tâche.

Grainz transforme le traitement de ses factures et bons de livraison grâce à l’OCR
Des extractions qui accélèrent les processus, réduisent les erreurs et renforcent la conformité.
360 Smarter Administration centralise et structure le traitement de ses documents de paie
Des PDF aux données exploitables : l’OCR Koncile automatise le traitement de la paie chez 360 Smarter Administration, en réduisant les efforts manuels et en améliorant la fiabilité des données.